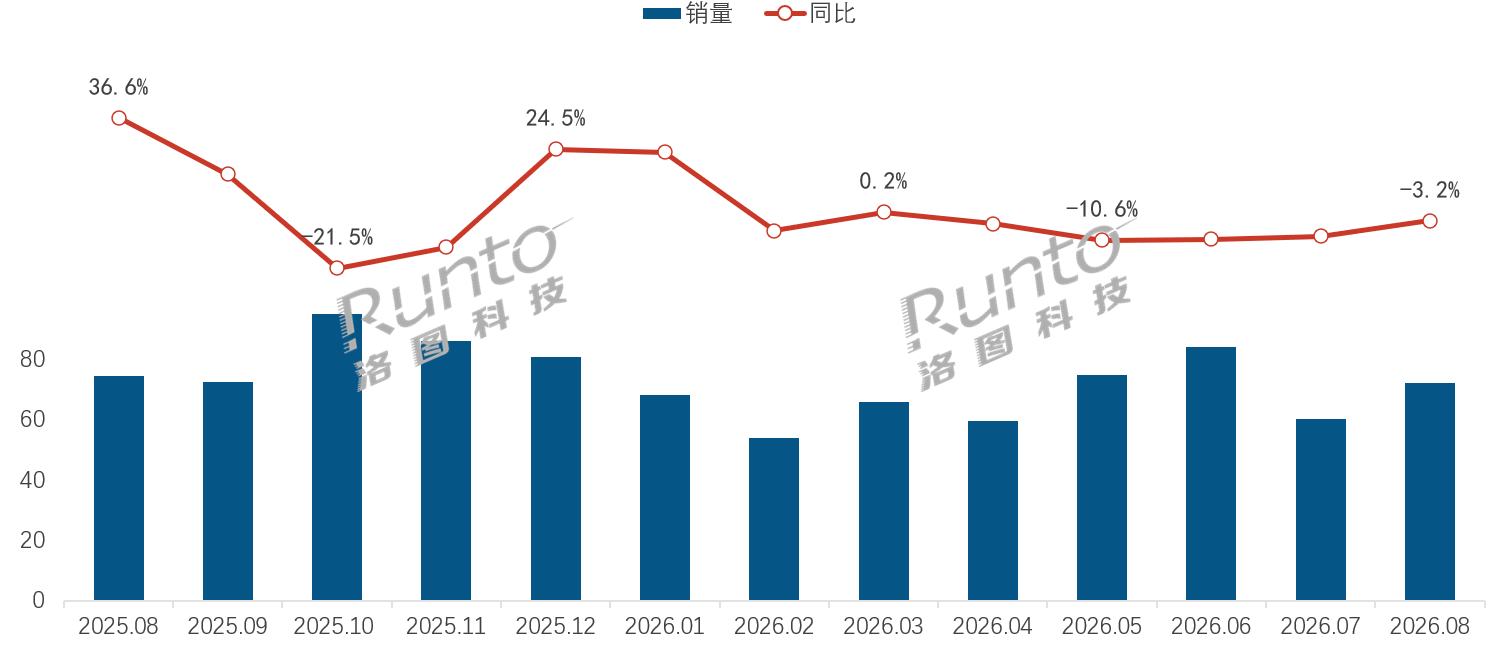
根据洛图科技(RUNTO)数据显示,2026年8月,中国智能门锁市场在线上全渠道平台的销量为72.1万套,同比下降3.2%,环比增长19.3%;销额为5.1亿元,同比下降19.0%,环比增长7.3%。
总体市场:销量环比明显回升,均价下探至年内新低
7月底,智能门锁重新被纳入中国多地的以旧换新补贴,但让利主要体现在价格端,对需求的拉动有限;7月的需求回落在8月被低价放量接住,销量环比回升明显,同比降幅较7月明显收窄;销额随量回升,但同比去年仍下降颇多。
过去13个月 中国智能门锁线上全渠道市场分月度销量
数据来源:洛图科技(RUNTO)线上数据,单位:万套,%
价格端继续深度下行。8月线上零售均价为712.6元,同比下降16.4%,环比下降10.1%,为2026年以来单月最低。均价下探并非单一的促销动作,而是成交结构整体下移与价格竞争共同作用的结果:低价品牌放量、头部高价位品牌缩量,指静脉、人脸识别、猫眼大屏等功能的中高端溢价在价格竞争中被明显摊薄。
1-8月累计来看,线上市场的销量为539.1万套,销额为44.1亿元,累计均价为818.3元。销量端在低价刺激下企稳回升,但销额的缩量幅度仍明显大于销量端,说明当前市场的回暖以价格下探为代价。入户安全、便捷开锁和安装服务的刚需基本盘仍在,价格竞争能否在不牺牲功能与服务的条件下持续拉动规模,是接下来市场走向的关键。
品牌竞争:头部品牌份额让渡,低价品牌放量
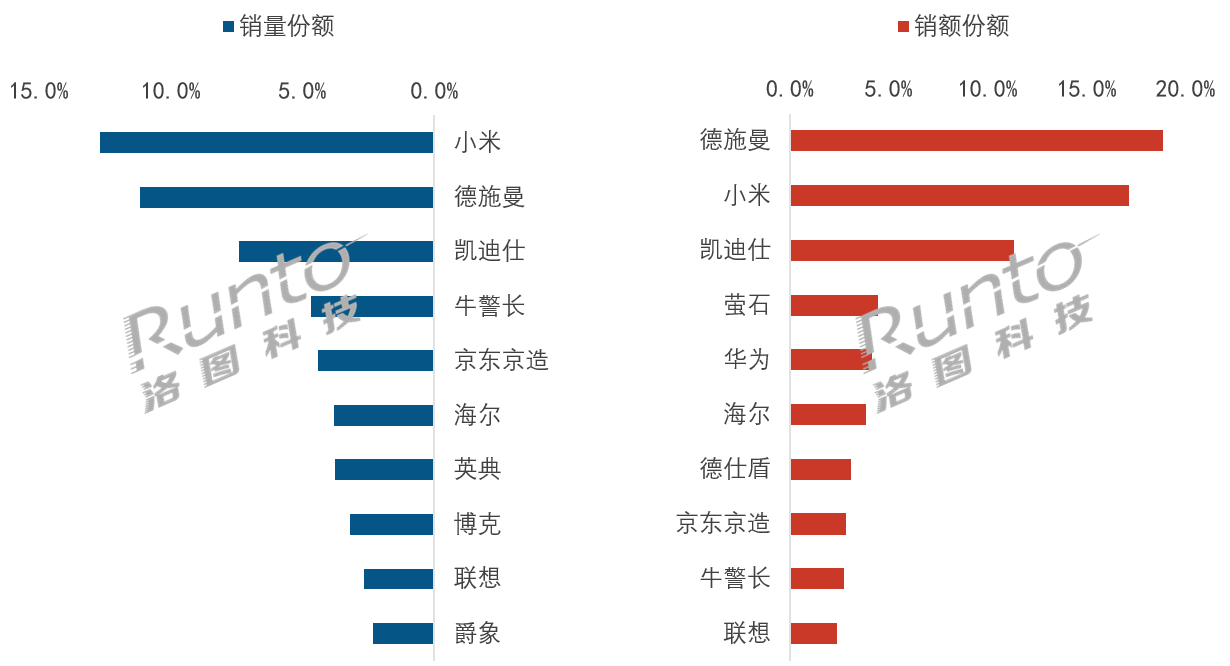
品牌竞争方面,根据洛图科技(RUNTO)线上数据显示,2026年8月,中国智能门锁线上市场销量TOP4品牌的合计份额为35.9%,同比减少6.1个百分点,环比回落2.4个百分点;销额TOP4合计份额为51.8%,同比减少8.4个百分点,环比回落1.2个百分点。
市场份额在头部品牌的集中度延续回落,部分品牌的高价位机型在价格竞争中承压,大促后缺乏新机型接力,份额明显让渡。
小米位居线上市场销量维度下的第一名,销量份额为12.7%,销额份额为17.2%,同比均有回落。
德施曼位居线上市场销额维度下的第一名,销量份额为11.2%,销额份额为18.9%,销额份额同比回落5.7个百分点。
凯迪仕的量额份额同比分别提升了约1.7和2.8个百分点,以明显高于市场均价的产品定位实现逆势放量,说明AI与可视化功能在中高端并未失效。
萤石位居线上市场销额维度下的第四名,销额份额为4.5%。其以AI智能屏交互门锁锚定中高端定位,在头部品牌价格竞争中下的排名相对较为稳定。
低价与腰部品牌是本轮放量的主力:牛警长销量同比增长101.3%,京东京造销量同比增长67.5%、环比增长36.7%,联想销量同比增长37.7%。其中,牛警长、京东京造的零售均价明显低于市场平均水平,以定价和平台流量承接刚需换新。海尔销量环比增长19.0%,在主流价位保持稳定供给。
整体看,8月智能门锁的份额变动表现为头部让渡、中腰部承接,价格带向下集中,AI识别功能与安装服务仍是划分品牌层次的核心标尺。
2026年8月 中国智能门锁线上市场TOP品牌销售份额
数据来源:洛图科技(RUNTO)线上数据,单位:%
总结:以价换量回暖销量,价格带再分配决定份额
整体来看,8月智能门锁线上市场出现明显的量价背离:销量环比回升19.3%、同比降幅收窄,但均价下探至年内新低713元、销额同比仍降约两成。
销量的环比回暖主要来自低价供给的放量而非需求全面修复。头部高价位品牌缩量、中腰部与低价品牌承接,市场进入以价换量的价格带再分配阶段。
接下来,价格竞争与补贴政策的交互作用将成为第四季度市场的主要变量。7月底智能门锁重新纳入多地以旧换新补贴范围后,若让利持续向低价产品倾斜,均价或进一步承压,低价搏量的竞争格局短期难以扭转。
关键字: 暂无数据
© 2019 北京洛数合图科技有限公司. All rights reserved. 京ICP备19053604号-1

精彩评论